
Vysoké výnosy na dlhopisoch - riziko pre akciové trhy?
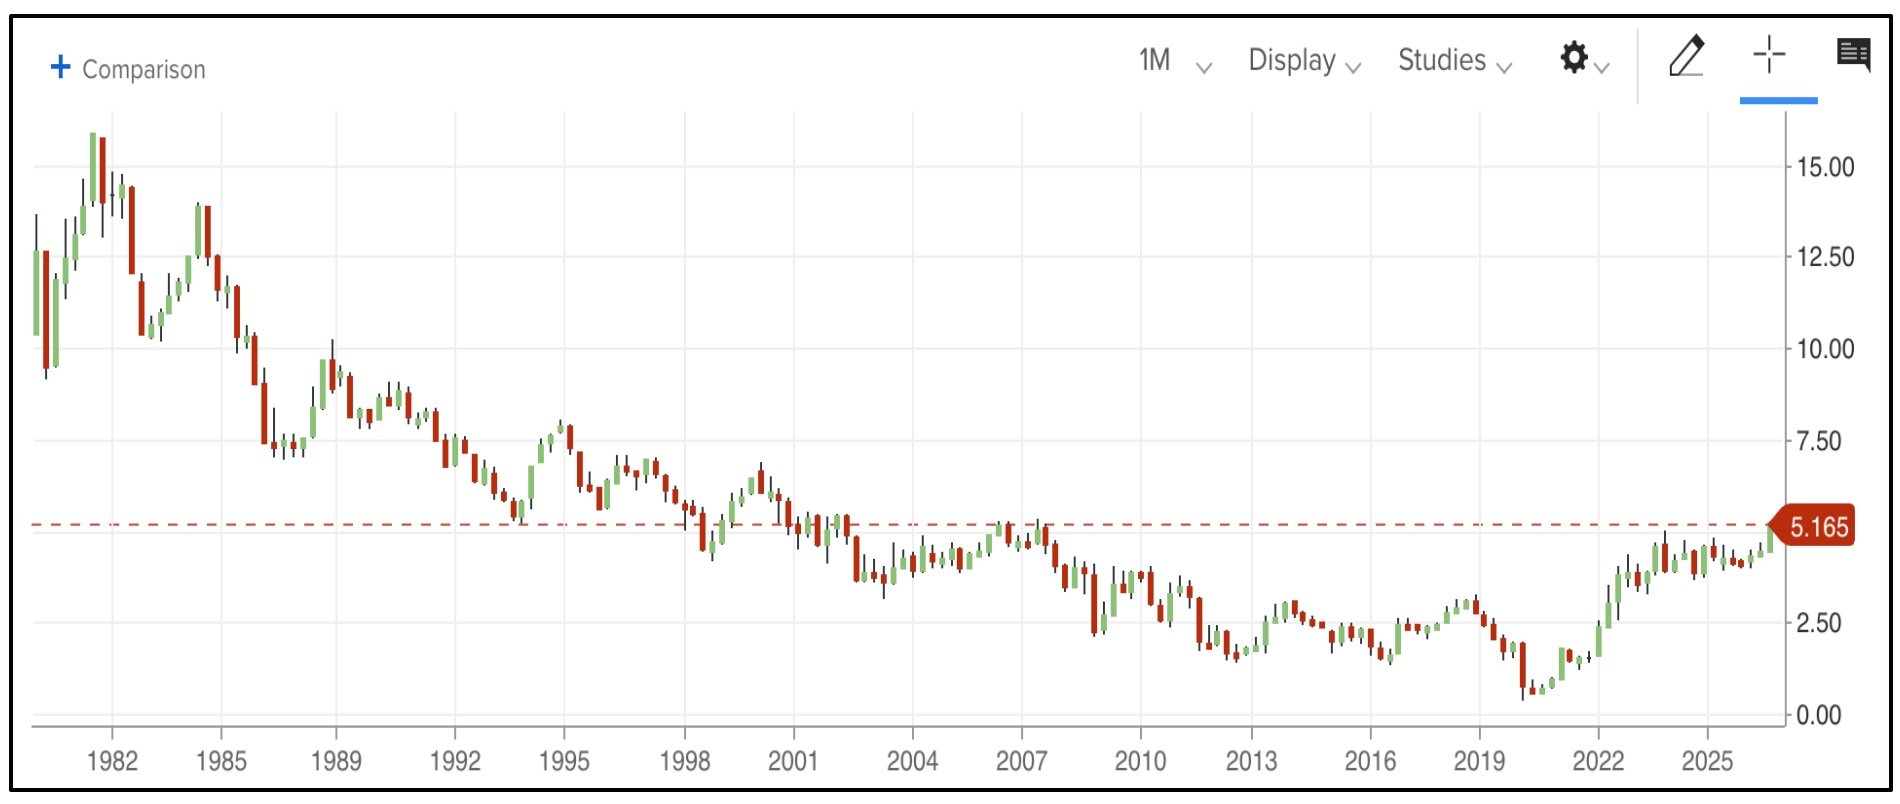
Ešte pred niekoľkými rokmi boli výnosy na amerických štátnych dlhopisoch pre mnohých investorov takmer zanedbateľné. Situácia sa však výrazne zmenila. V septembri 2026 sa výnos 10-ročného amerického štátneho dlhopisu pohybuje nad hranicou 5 %, pričom počas tohto mesiaca sa dostal na najvyššie úrovne od obdobia spred finančnej krízy.
Na prvý pohľad môže vysoký výnos na štátnych dlhopisoch pôsobiť ako dobrá správa, pretože mnoho investorov môže mať atraktívny výnos bez toho, aby museli podstupovať vysoké riziko (ako napríklad pri akciách). Zároveň však vyššie výnosy predstavujú iné riziká.
Z pohľadu finančných trhov však ide o podstatne komplexnejšiu situáciu. Výnosy amerických štátnych dlhopisov totiž predstavujú jeden zo základných stavebných kameňov, od ktorých sa odvíja oceňovanie prakticky všetkých aktív. A práve preto môžu vysoké sadzby predstavovať významné riziko nielen pre akcie, ale aj pre nehnuteľnosti alebo ďalšie investície.
Vývoj úrokovej sadzby na 10-ročných amerických dlhopisoch
Dlhopisy ako konkurencia akcií
Pri investovaní existuje jeden veľmi dôležitý princíp: investor porovnáva výnos, ktorý môže dosiahnuť s rizikom, ktoré musí podstúpiť. Predstavme si investora, ktorý môže vložiť peniaze do akciového trhu s očakávaným dlhodobým výnosom napríklad 8 – 10 % ročne, pričom tento výnos má neistý. Akciový trh môže v jednom roku klesnúť o 20 alebo o 30 % a investor musí počítať aj s výraznými výkyvmi. Ak však môže kúpiť americký štátny dlhopis s výnosom približne 5 % ročne, situácia sa mení. Tak isto môže zvažovať o kúpe dlhopisov iných krajín, napríklad v domácej mene, aby neriskoval kurzové riziko.
Rozdiel medzi potenciálnym výnosom akcií a výnosom relatívne bezpečného aktíva sa zmenšuje. Tento rozdiel sa označuje ako riziková prémia akcií – teda dodatočný výnos, ktorý investor požaduje za to, že namiesto bezpečnejších aktív (ako sú napr. Dlhopisy) drží akcie. Keď výnosy štátnych dlhopisov rastú, investor môže požadovať vyšší výnos aj od akcií. Ak ho pri súčasných cenách neočakáva, môže zvažovať o tom, že podiel dlhopisov vo svojom portfóliu bude navyšovať.
Drahšie financovanie zasahuje dlžníkov
Vyššie výnosy však nie sú iba otázkou oceňovania akcií. Majú priamy vplyv aj na dlžníkov, ktorými môžu byť ľudia, firmy, obce, mestá, štáty a pod. Predošlé roky sme tu mali trend, pri ktorom boli lacné peniaze a teda nemali sme tu vysoké úroky. Bolo bežné, že sa požičiavali lacné peniaze, ktoré sa následne vedeli veľmi efektívne investovať. Avšak dnes musia dlžníci platiť vyššie úroky, čo im na jednej strane ukrajuje z voľného cashflowu, ale na strane druhej narastá riziko bankrotov a to či už osobných alebo tých firemných.
Pre firmy to môže znamenať menší čistý zisk, menej peňazí na spätné odkupy akcií, nižšie investície alebo pomalší rast. Riziko je ešte výraznejšie pri firmách, ktoré majú vysoký dlh a zároveň slabšie cash flow. Patria sem hlavne firmy, ktoré majú biznisy s nižšou maržou. Tými môžu napríklad realitné spoločnosti/fondy alebo firmy z oblastí zdravotníctva alebo bežnej spotreby.
Vyššie sadzby tak oddeľujú firmy s kvalitnou bilanciou od tých, ktoré boli schopné fungovať najmä vďaka lacnému financovaniu.
Prečo by mali vyššie výnosy znížiť ceny akcií?
Druhý mechanizmus súvisí priamo s oceňovaním spoločností. Hodnota akcie je založená na očakávaných budúcich peňažných tokoch firmy. Tie však musíme prepočítať na ich dnešnú hodnotu. A pri tomto výpočte používame diskontnú sadzbu (závislú od úrokových sadzieb). Čím vyššia je požadovaná výnosnosť investora, tým nižšia je súčasná hodnota budúcich ziskov. Toto je obzvlášť dôležité pri rastových spoločnostiach. Firma, ktorá má väčšinu očakávaných ziskov až o niekoľko rokov, je na rast úrokových sadzieb citlivejšia ako spoločnosť, ktorá generuje veľké množstvo hotovosti už dnes. Preto je aj toto jeden z faktorov, ktorý môže ovplyvniť do budúcna tie firmy, ktoré ešte negenerujú zisky, ale čaká sa na to, aké tie zisky v budúcnosti budú.
Aj preto sme v prostredí vyšších sadzieb často svedkami tlaku predovšetkým na akcie s vysokými valuáciami. Neznamená to, že technologické alebo rastové firmy musia automaticky klesnúť. Znamená to však to, že na udržanie vysokej valuácie musia investorom priniesť aj dostatočne silný rast ziskov.
Drahšie financovanie zasahuje aj samotné firmy
Vyššie výnosy však nie sú iba otázkou oceňovania akcií. Majú priamy vplyv aj na hospodárenie spoločností. Ak rastú úrokové sadzby, nové úvery a refinancovanie existujúceho dlhu sú drahšie. Firma, ktorá si požičiava za vyššiu úrokovú sadzbu, musí väčšiu časť svojho cash flowu použiť na úrokové náklady. To môže znamenať nižší čistý zisk, menej peňazí na spätné odkupy akcií, nižšie investície alebo pomalší rast. Riziko je ešte výraznejšie pri firmách, ktoré sú predlžené a zároveň majú slabší cash flow.
Nehnuteľnosti čelia podobnému problému
Podobné je to aj pri nehnuteľnostiach. Pri kúpe nehnuteľnosti investor rieši jej výnosnosť v podobe nájomného. Ak napríklad nehnuteľnosť (bez hypotéky) stojí 300 000 eur a dokáže ročne vygenerovať v čistom 9 000 eur na nájomnom, čistý výnos je na úrovni 3 %. Pár percent k tomu pridá samozrejme aj samotný nárast cien nehnuteľnosti.
Ak sa však dá bez väčšieho rizika alebo starostí zarobiť približne 5 % na US štátnych dlhopisoch, 3-percentný výnos z nájmu nehnuteľnosti už nemusí byť pre investora taký atraktívny. Nehnuteľnosť navyše prináša náklady na údržbu, dane, poistenie, riziko neobsadenosti a pod. Vyššie sadzby preto môžu tlačiť na ceny nehnuteľností dvoma spôsobmi. Budú znižovať ochotu investorov platiť vysoké ceny za nehnuteľnosti a zároveň zvyšujú náklady na financovanie kupujúcich, ktorým banka nemusí poskytnúť takú výšku hypotéky, ktorú na kúpu nehnuteľnosti potrebujú.
Nejde iba o americké investície
Výnos na 10-ročných amerických dlhopisoch však nie je dôležitý iba pre amerických investorov. Výnosy amerických štátnych dlhopisov sú dôležité pre celý svet. Ak môže investor držať americké štátne dlhopisy s relatívne vysokým výnosom, ostatné investície musia ponúknuť dostatočnú kompenzáciu za dodatočné riziko. To môže ovplyvňovať ceny európskych akcií, rozvíjajúcich sa trhov, korporátnych dlhopisov, nehnuteľností či ďalších aktív. Vysoké americké sadzby môžu zároveň podporovať americký dolár, čo môže komplikovať situáciu investorom mimo USA a zvyšovať tlak na krajiny a spoločnosti, ktoré majú záväzky denominované v dolároch.
Takže tu je vidieť, že rozhodnutie o úrokových sadzbách v Amerike má dopad na celý svet.
Kedy je vysoký výnos US dlhopisov problém a kedy nie?
Dôležité je uvedomiť si, že vysoký výnos na dlhopisoch automaticky nemusí znamenať, že akcie musia klesať. Ak rast výnosov dlhopisov odráža silný ekonomický rast, rastúce zisky spoločností môžu časť negatívneho efektu vysokých výnosov kompenzovať.
Problém nastáva najmä vtedy, keď výnosy na US dlhopisoch rastú rýchlejšie ako očakávanie rastu firemných ziskov. Dôležitá je tiež príčina rastu výnosov. Ak rastú preto, že investori očakávajú vyššiu infláciu, vyššie sadzby na dlhšie obdobie alebo požadujú vyššiu prémiu za držanie dlhodobého dlhu, môže to byť pre rizikové aktíva nepríjemná kombinácia.
Záver
Cieľom článku vám bolo ukázať, že vysokým sadzbám v USA je rozhodne potrebné venovať pozornosť a ovplyvňujú toho vo svete naozaj veľa. Práve kvôli tomu všetkému, čo som tu spomínal, tak platí, že trh s dlhopismi a tým pádom aj s úrokovými sadzbami je častokrát popredu oproti tomu akciovému trhu alebo realitnému. Prečo je to tak? Pretože keď sú vysoké sadzby, banky sú zároveň ochotné menej požičiavať, pretože rastie riziko, že dlžníci budú mať problém s vyššími splátkami. Preto platí rovnica, že čím sú vyššie sadzby, tým menej sa požičiava a zároveň sa aj menej investuje.
Aký je môj postoj k vysokým úrokovým sadzbám? Vyššie riziko pri vyšších sadzbách si uvedomujem. Na jednej strane tomu prispôsobujem svoje akciové portfólio a zameriavam sa na firmy a na sektory, ktoré majú vo svojich biznisoch vyššie marže. Pri rastúcich sadzbách nebudú ohrozené až tak ako tie, ktoré majú tieto marže nízke. Zároveň som rád, že môžem využiť vyššie výnosy na lepšie zhodnotenie mojich krátkodobých peňazí, ktoré chcem mať k dispozícii v prípade potreby do pár dní a zároveň nechcem, aby bola na nich vysoká volatilita.
V prípade, že chcete vaše portfólio prispôsobiť vyšším úrokovým sadzbám, neváhajte ma kontaktovať a spolu sa môžeme pozrieť na to, ako to spraviť.